Identidad corporativa16 nov 20267 min de lectura
Memoria anual y reporte de sostenibilidad: qué pide la ley en el Perú y cuándo empezar
La memoria se aprueba en la junta de los tres primeros meses del año. El reporte de sostenibilidad va con ella. Qué es cada uno, quién está obligado y qué se puede adelantar desde noviembre.
Robin Garavito · Director creativo
- Lo esencial
- ¿Quién tiene que hacer una memoria anual?
- ¿Qué es el reporte de sostenibilidad y quién lo pide?
- Memoria anual y reporte de sostenibilidad, frente a frente
- ¿Qué cambia con las NIIF S1 y S2?
- ¿Cuándo hay que empezar?
- ¿Quién hace qué?
- Lo que conviene saber antes de empezar
- Lo que no se sabe
- Cómo se comprobó
- Preguntas frecuentes
En el Perú, toda sociedad anónima debe presentar una memoria anual a su junta de accionistas, que se reúne dentro de los tres meses siguientes al cierre del ejercicio: para un año que cierra en diciembre, hasta fines de marzo. Las empresas con valores inscritos en la SMV, además, la publican hasta el 31 de marzo con su reporte de sostenibilidad como anexo. Aquí está qué pide cada documento, en qué se diferencian, qué cambia con las nuevas normas de sostenibilidad y qué se puede adelantar desde ahora.
Lo esencial
- La memoria es para toda sociedad anónimaLa pide la Ley General de Sociedades para la junta anual, no solo a las empresas que cotizan en bolsa.
- El plazo es marzoLa junta se reúne dentro de los tres meses siguientes al cierre del ejercicio. Para los emisores supervisados por la SMV, el último día para presentar la memoria es el 31 de marzo.
- El reporte de sostenibilidad va con la memoriaPara los emisores, la SMV lo pide como un anexo, desde la información del ejercicio 2020.
- Lo que vieneLas NIIF S1 y S2, las normas internacionales de sostenibilidad, rigen desde 2029 para las grandes empresas no supervisadas. Para emisores y bancos, la fecha está por definir.
¿Quién tiene que hacer una memoria anual?
Toda sociedad anónima. La Ley General de Sociedades (Ley 26887) obliga a la junta general a reunirse al menos una vez al año, dentro de los tres meses siguientes al cierre del ejercicio, para pronunciarse sobre la gestión y los resultados del año (artículo 114). Para esa junta, el directorio formula la memoria, los estados financieros y la propuesta de aplicación de utilidades (artículo 221).
Qué tiene que decir. Según el artículo 222, la memoria da cuenta de la marcha de los negocios, los proyectos y los principales acontecimientos del año, y debe indicar al menos las inversiones importantes, las contingencias significativas, los hechos de importancia ocurridos después del cierre y cualquier otra información que la junta deba conocer.
Las S.A.C. también. La sociedad anónima cerrada se rige por las mismas reglas en lo que le apliquen (artículo 236). Si no tiene directorio, la memoria la formula el gerente general (artículo 247).
Las que cotizan, con plazo y publicación. Las empresas con valores inscritos en el Registro Público del Mercado de Valores preparan la memoria con el reglamento y el manual de la SMV, y la presentan y difunden el mismo día en que la aprueba la junta. Según la norma vigente de la SMV (Resolución 013-2023-SMV/01), el 31 de marzo de cada año vence ese plazo.
¿Qué es el reporte de sostenibilidad y quién lo pide?
Es el documento que cuenta cómo la empresa gestiona su impacto ambiental, social y de gobierno: sus emisiones, su energía y su agua, su gente, sus grupos de interés y cómo se dirige. Hay dos caminos.
El que pide la SMV a los emisores. El Reporte de Sostenibilidad Corporativa es un anexo de la memoria anual, con dos secciones, medio ambiente y cambio climático, y social, bajo la regla de «cumplir o explicar»: la empresa responde cada punto o explica por qué no lo aplica. Es obligatorio desde la información del ejercicio 2020 (Resolución SMV 018-2020-SMV/02). Con la memoria va también el reporte de cumplimiento del Código de Buen Gobierno Corporativo.
El que hace la empresa por su cuenta. Muchas empresas publican un reporte más completo, con un marco internacional como los Estándares GRI, cuya versión vigente rige desde 2023. Los bancos, además, presentan cada año a la SBS un informe de sus riesgos sociales y ambientales (Resolución SBS 1928-2015).
Cuántas empresas lo hacen. Según el estudio de KPMG de 2024, el 89 % de las cien mayores empresas del Perú publica información de sostenibilidad, más que el 85 % de 2022 y más que el promedio de los 58 países del estudio (79 %).
Memoria anual y reporte de sostenibilidad, frente a frente
| Memoria anual | Reporte de sostenibilidad | |
|---|---|---|
| Qué cuenta | La marcha del negocio y los resultados del año | El impacto ambiental, social y de gobierno |
| Quién lo pide | La Ley General de Sociedades, a toda sociedad anónima | La SMV a los emisores, como anexo de la memoria; los demás lo hacen por decisión propia |
| Quién lo aprueba | La junta de accionistas | Va con la memoria; si es voluntario, la empresa |
| Plazo | Dentro de los tres meses siguientes al cierre; para emisores, hasta el 31 de marzo | El de la memoria, para los emisores |
| Con qué marco | El reglamento y el manual de la SMV, para emisores | El formato de la SMV o los Estándares GRI |
¿Qué cambia con las NIIF S1 y S2?
Son las normas internacionales de sostenibilidad que el ISSB publicó en junio de 2023: la S1 pide informar los riesgos y oportunidades de sostenibilidad que afectan a la empresa, y la S2, los del clima. A diferencia de un reporte voluntario, se informan como parte de la información financiera.
En el Perú, el Consejo Normativo de Contabilidad las aprobó en marzo de 2026 (Resolución 001-2026-EF/30). Rigen desde el 1 de enero de 2029 para las empresas que no supervisan la SMV ni la SBS y que facturan 2300 UIT o más al año. Para los emisores y las entidades financieras, cada supervisor dictará sus propias normas y fechas, y todavía no lo ha hecho.
¿Cuándo hay que empezar?
Si la junta es en marzo, el documento tiene que estar diseñado antes, y lo último que se cierra son las cifras. Lo que se puede adelantar desde noviembre es todo lo que no depende de ellas. Este es el calendario que proponemos para una empresa que cierra su ejercicio en diciembre; no es una norma.
- Noviembre y diciembreDecidir qué se va a contar, producir las fotos y diseñar el sistema del documento con una muestra real de cada tipo de contenido.
- EneroCerrar los textos y armar el documento con las páginas que ya no van a cambiar.
- FebreroSe cierran los estados financieros y los indicadores; se montan las cifras y las tablas.
- MarzoRevisión final, versión para leer en pantalla y, si se pide, para imprenta. La junta, antes del 31.
¿Quién hace qué?
La empresa y su consultora de sostenibilidad definen el contenido, los indicadores y los índices GRI.
El auditor revisa los estados financieros y, si la empresa lo encarga, la información de sostenibilidad.
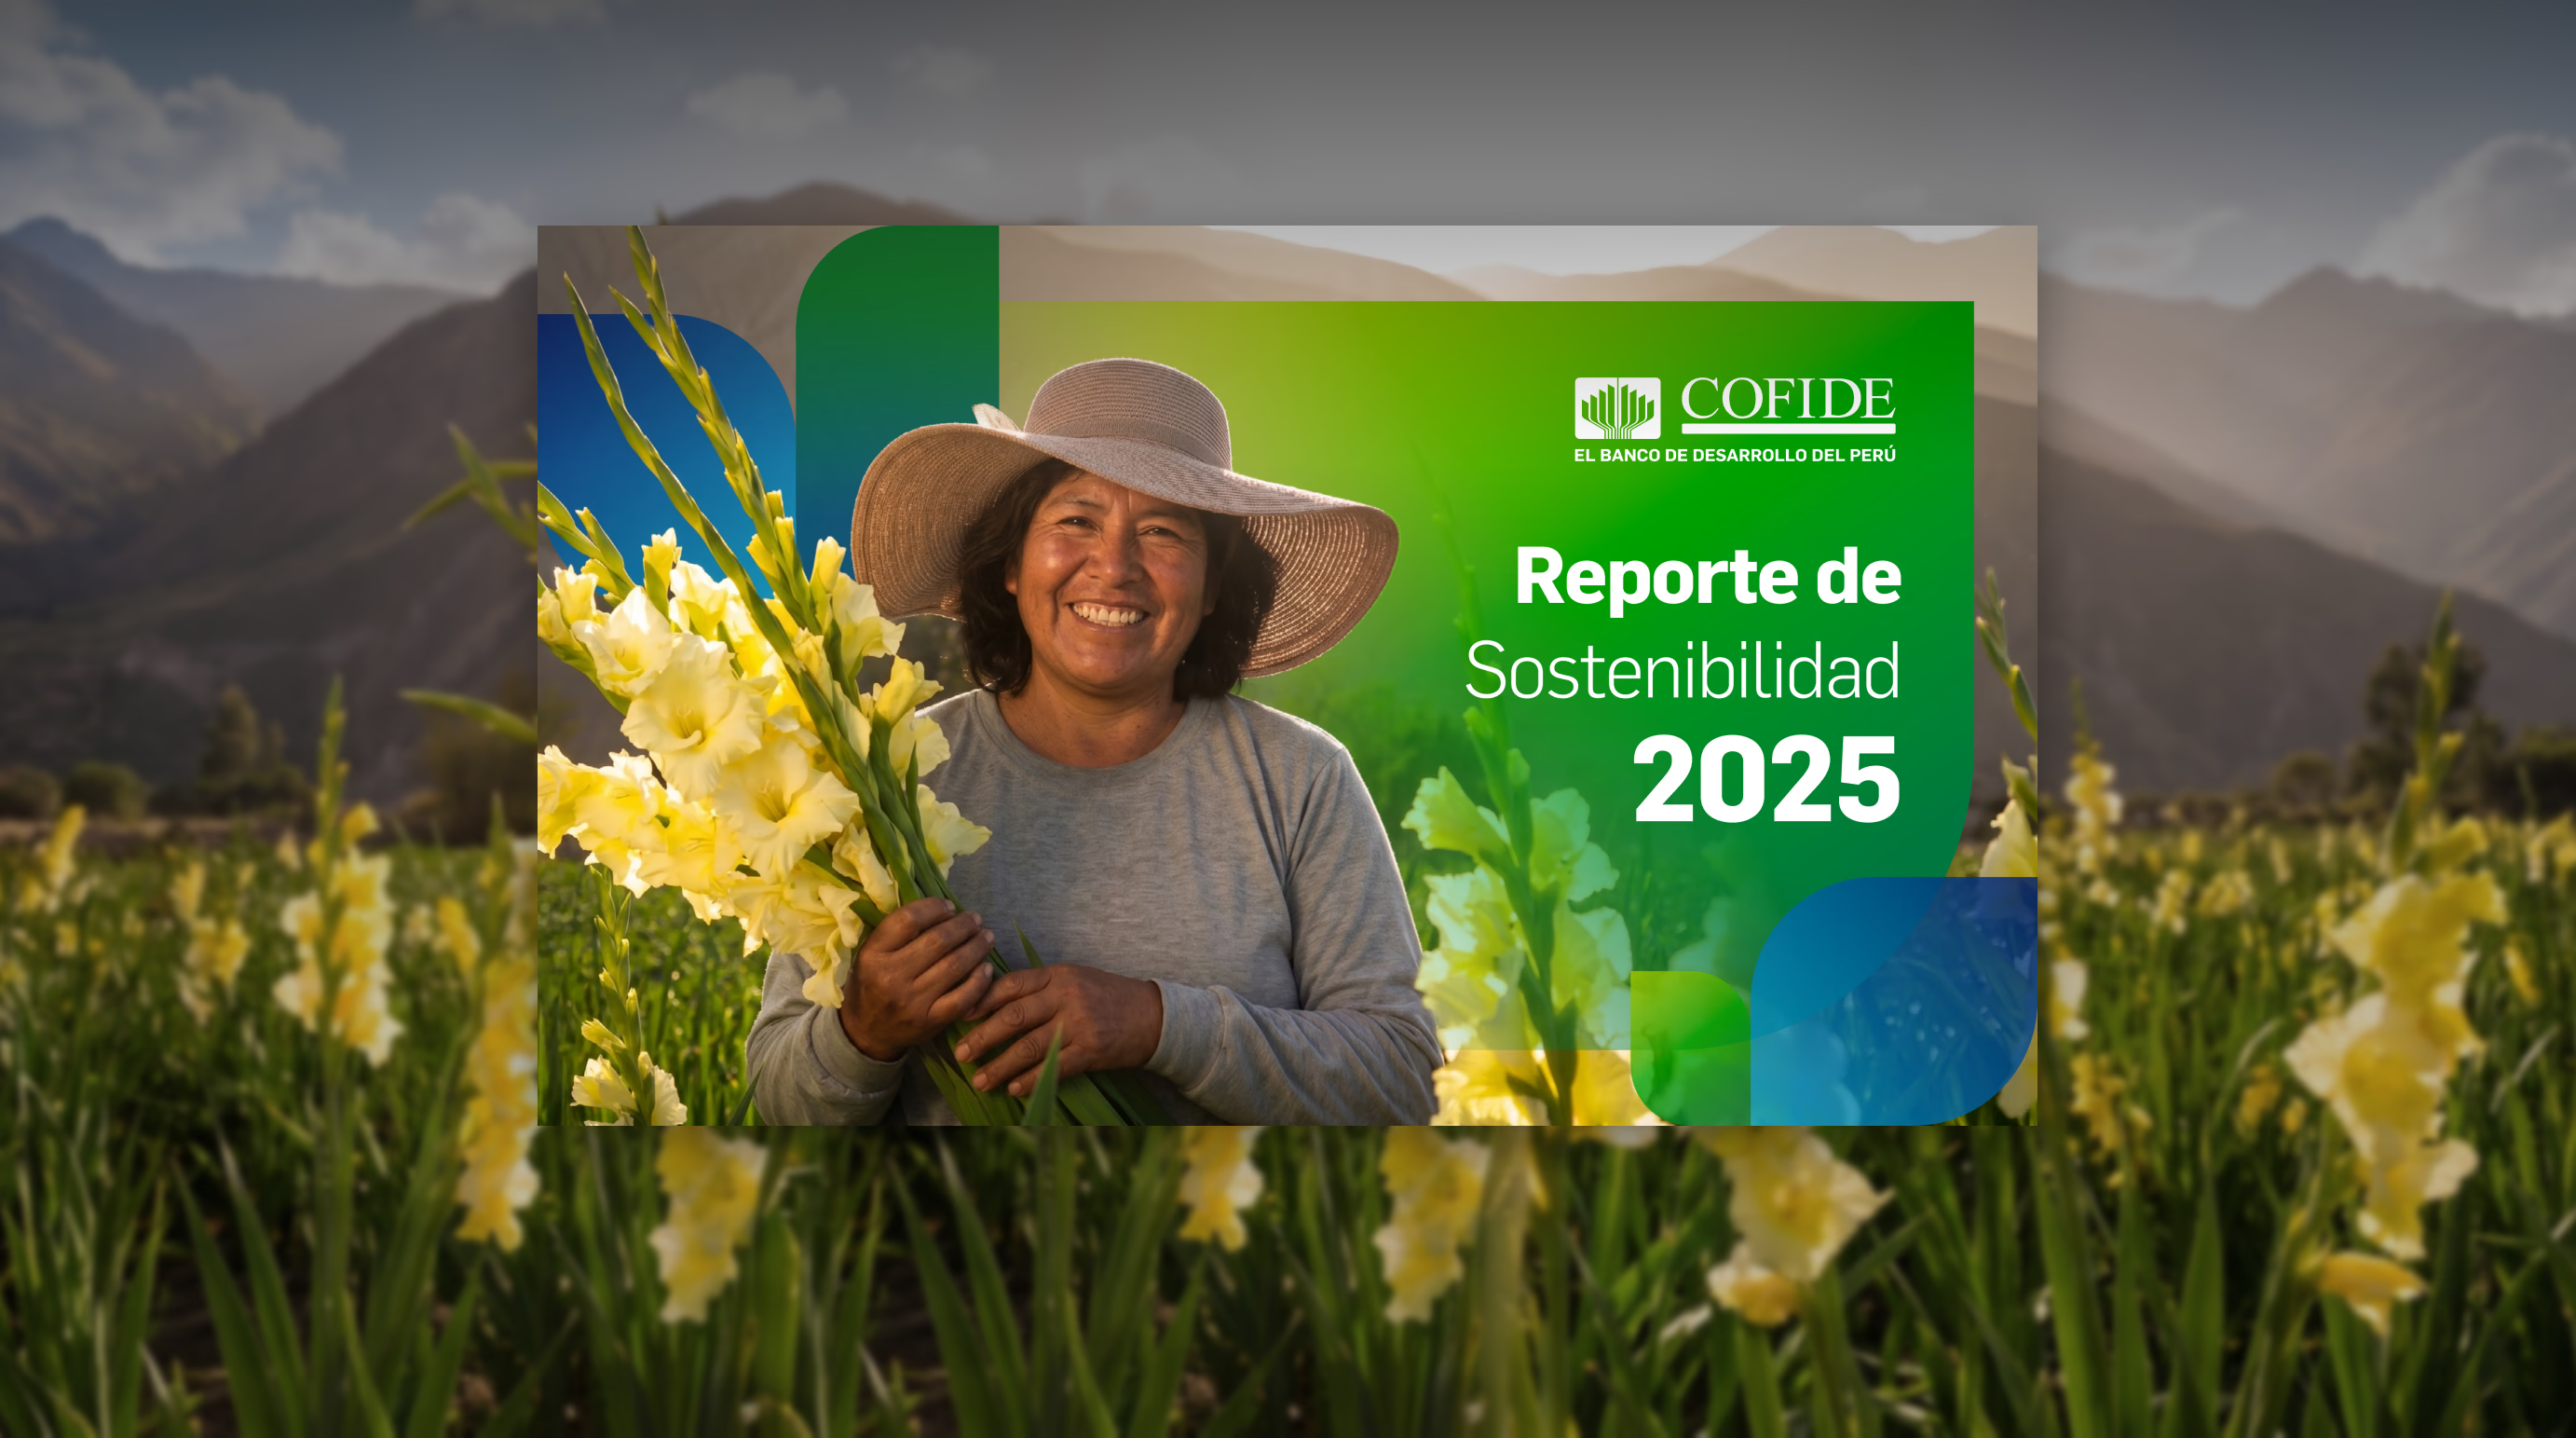
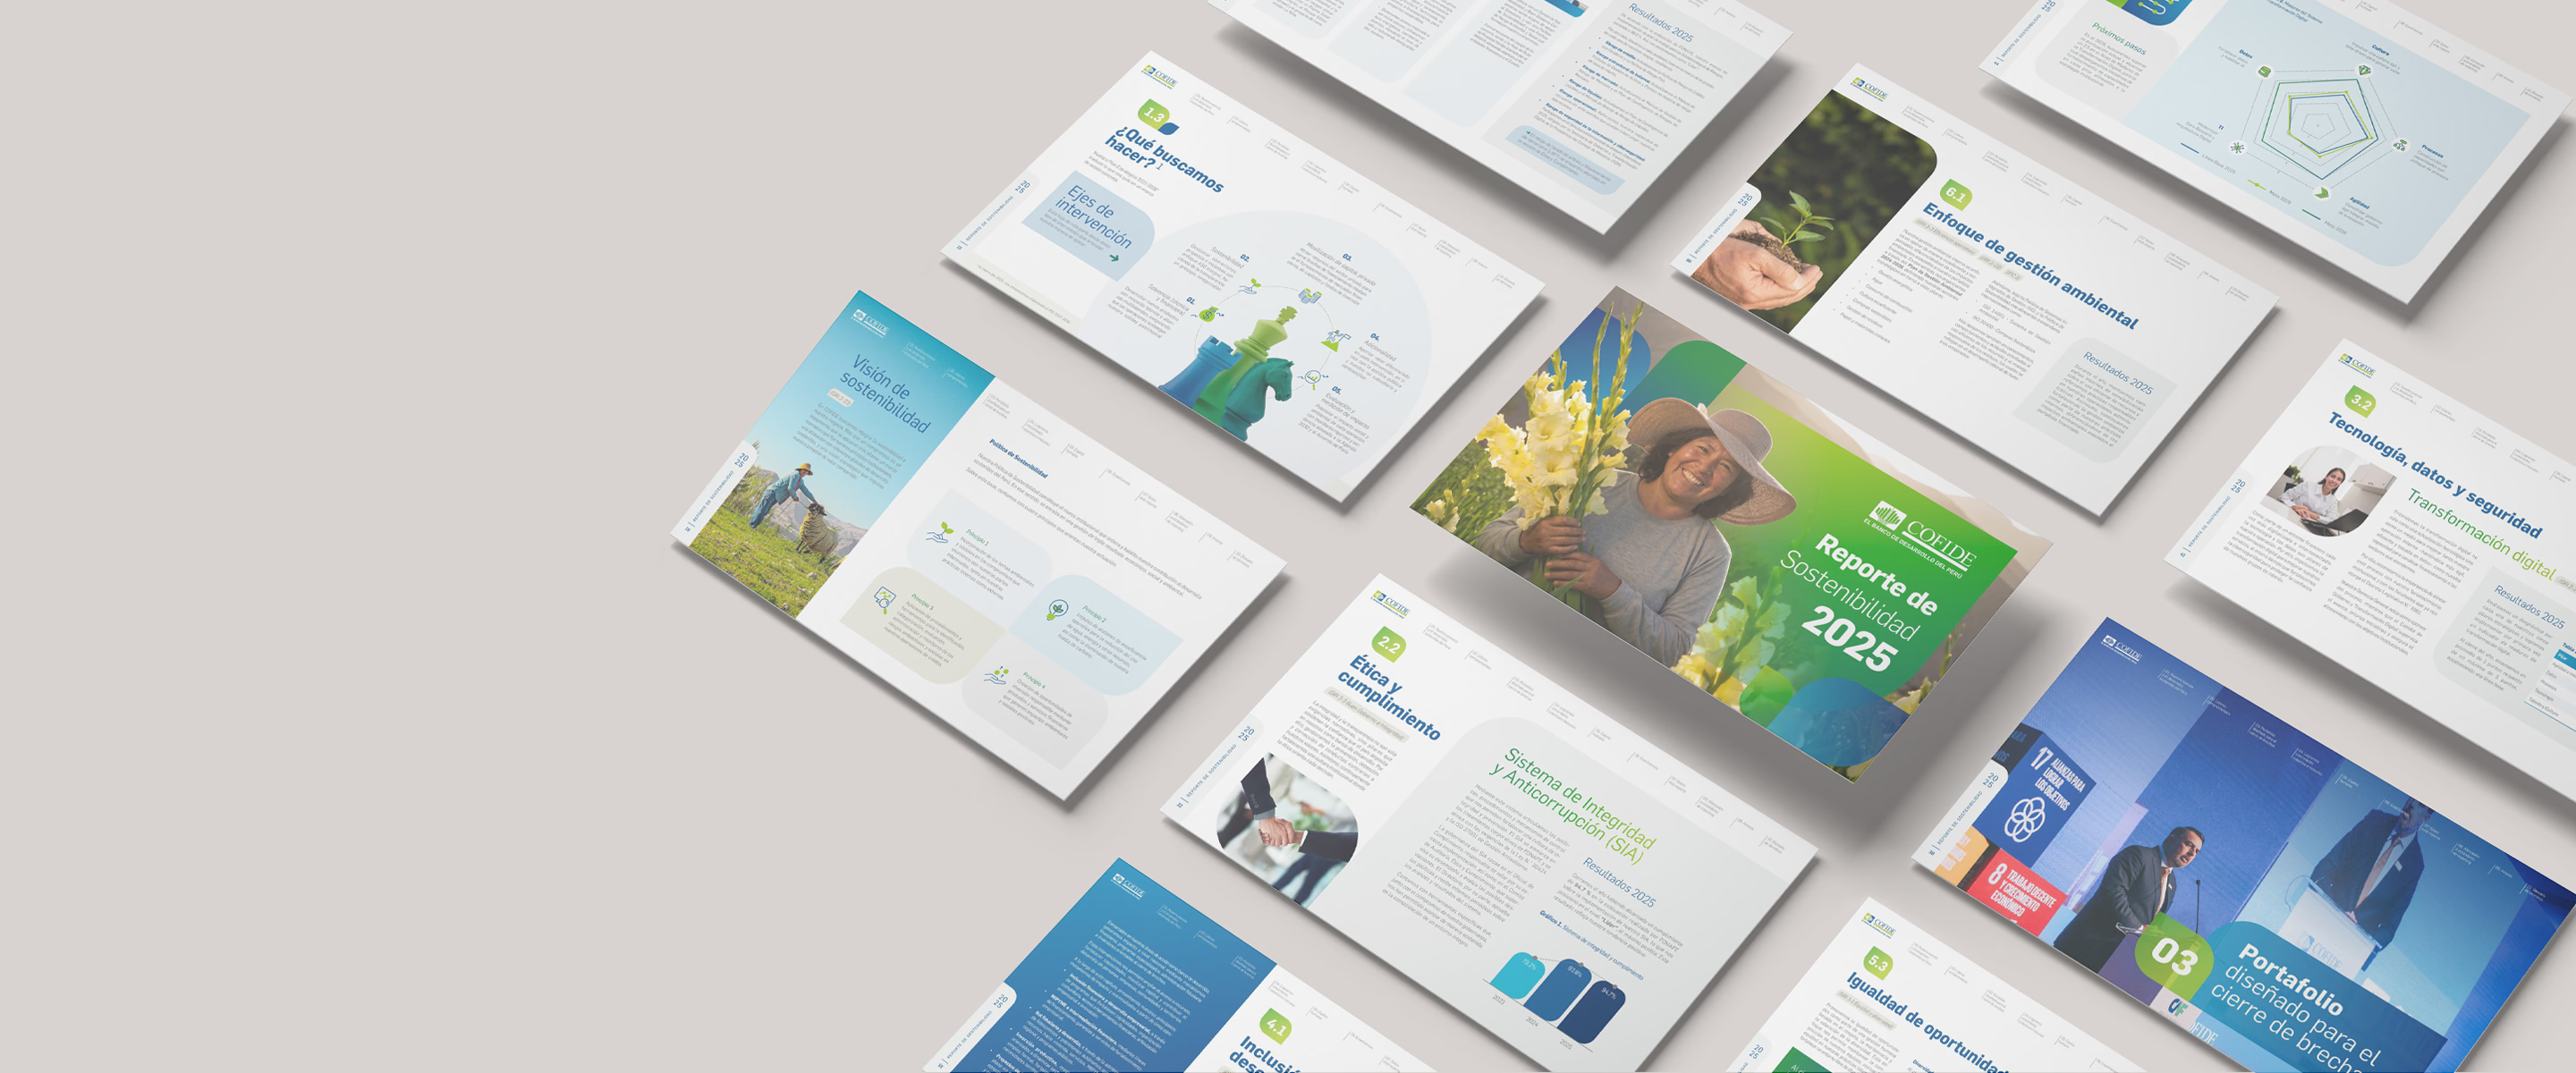
El diseño convierte ese material cerrado en un documento que se lee: un sistema de páginas que se repite, para que la página 60 se parezca a la 6, con las fotos y el video del reporte si hacen falta. Es lo que hicimos con el Reporte de Sostenibilidad 2025 de COFIDE: 128 páginas en español y en inglés, con estándares GRI y SASB, pensadas para leerse en pantalla. Así trabajamos el diseño editorial.
Lo que conviene saber antes de empezar
- El diseño se hace sobre contenido cerradoDiseñar sobre cifras que todavía pueden cambiar obliga a rehacer el documento cuando cambian, y en una memoria auditada cambian hasta el último día.
- Las fotos se producen para el reporteSe planifican con el documento, no se buscan cuando ya está armado.
- Cada año se rehace enteroCambian los indicadores, las fotos y lo que la empresa quiere contar: la memoria del año siguiente no es un retoque de la anterior.
Lo que no se sabe
- Cuándo pedirán la SMV y la SBS las NIIF S1 y S2 a emisores y bancos. La SMV ha dicho que prepara el camino; no hay fecha publicada.
- Cuántas empresas presentaron el Reporte de Sostenibilidad Corporativa el último año: la SMV publica el dato en una web que no se dejó leer.
Cómo se comprobó
Las obligaciones de la memoria salen del texto de la Ley General de Sociedades publicado por El Peruano, actualizado al 14 de mayo de 2021; el plazo de los emisores, de la Resolución SMV 013-2023-SMV/01, leída en el portal de normas de la SMV; el Reporte de Sostenibilidad Corporativa, de la Resolución SMV 018-2020-SMV/02 y de una presentación de la SMV al Congreso de diciembre de 2022; las NIIF S1 y S2, de la web de la IFRS Foundation y de la Resolución 001-2026-EF/30 en El Peruano; el informe de los bancos, de la Resolución SBS 1928-2015; y la cifra de empresas que reportan, del estudio de KPMG publicado en noviembre de 2024. Todo, leído el 16 de noviembre de 2026.
Preguntas frecuentes
¿Es obligatoria la memoria anual en el Perú?
Sí, para toda sociedad anónima, también las cerradas. La Ley General de Sociedades pide que el directorio, o el gerente si no hay directorio, la presente a la junta anual, dentro de los tres meses siguientes al cierre del ejercicio.
¿Hasta cuándo se presenta la memoria anual a la SMV?
Los emisores la presentan y difunden el día en que la aprueba la junta, y como máximo el 31 de marzo.
¿Qué diferencia hay entre una memoria anual y un reporte de sostenibilidad?
La memoria cuenta la marcha del negocio y los resultados del año; el reporte de sostenibilidad, su impacto ambiental, social y de gobierno. Para los emisores de la SMV, el reporte va como anexo de la memoria.
¿Qué son las NIIF S1 y S2?
Las normas internacionales del ISSB para informar los riesgos y oportunidades de sostenibilidad y del clima. En el Perú rigen desde 2029 para las empresas no supervisadas que facturan 2300 UIT o más.
¿Quién elabora el contenido de un reporte de sostenibilidad?
La empresa, normalmente con una consultora especializada que define los indicadores y los índices GRI. El diseño se hace después, con el contenido cerrado.
Sigue leyendo
Los cuatro anuncios de Navidad 2026 que mejor puntúan con el público
M&S, Aldi, Sainsbury's y Morrisons quedan arriba en las dos mediciones publicadas. Qué cuenta cada uno, cómo puntuó y qué tienen en común.
Leer el artículo